激震/「個人向け国債」税制優遇!/100兆円が預金から資金移動/地銀や信金は淘汰の恐怖
2026年10月号 POLITICS


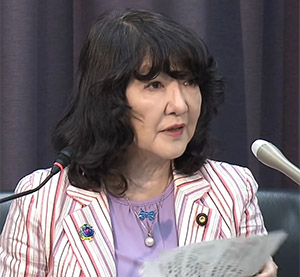
個人向け国債の魅力向上を強調する片山財務省(8月25日記者会見動画より)
財務省と金融庁が来年度に向けた税制改正で、個人向け国債に税制優遇措置を設けるように要望した。新NISA(少額投資非課税制度)の対象となる金融商品に国債を含める案などが浮上している。大規模な金融緩和を続けてきた日本銀行だが、政策金利を引き上げて国債の購入額を削減するなど金融政策を転換させており、日銀に代わる国債の新たな買い手として豊富な金融資産を保有する個人に注目した。
実際、10年物国債の金利が一時、30年ぶりに3%を記録するなど、国債の利回りは大幅に上昇している。個人向け国債も年2%近い利息が期待できるため、個人の国債購入額は増えている。政府はこうした国債人気をさらに高めるため、税制優遇の対象に国債を追加する方向となった。しかし、国家の信用を背景とする国債に対し、さらに税制優遇を講じれば、他の金融商品との格差が拡大しかねない。特に地方銀行や信用金庫などの地方金融機関は預金から国債に資金が移動することを強く警戒しており、税制改正を決める年末にかけて激しい攻防戦が繰り広げられることになりそうだ。
新NISAの対象商品に!
約1500億円の債券含み損を抱える山陰合同銀行本店(松江市)
片山さつき財務相は8月25日の記者会見で、国債に税制優遇措置を求める税制改正要望について、「個人向け国債の魅力を向上させなければならない。日本政府として国債の魅力を高め、幅広い投資家に国債を保有して頂きたい」と述べ、国債を税制優遇することに理解を求めた。ただ、8月末に提出した財務省と金融庁の税制改正要望は「事項要求」としており、具体的な内容は今後、政府内で具体策を詰めることにしている。同省や金融庁が国債の税制優遇を目指すのは、国債市場を巡る大きな環境変化が挙げられる。
大規模な金融緩和のために日銀は国債の最大引き受け手として、市場を通じて国債を大量購入してきた。日銀が国債を安定的に買い入れることで長期金利の上昇を防ぎ、金融緩和の効果を高めるためだった。
しかし、金融緩和が終了して「金利のある世界」が到来し、日銀は国債購入を大きく絞り込んでいる。これに伴って長期金利は一時、30年ぶりに3%を記録するなど上昇傾向をたどっている。このため、日銀に代わる買い手として個人に注目し、政府は国債に優遇措置を打ち出して国債購入を促すことにした。
実際、個人向け国債の発行は過去最多ペースで伸びている。今年4月から8月までの発行額は約4兆円に達し、前年同期に比べて6割も多い水準で推移している。主力の変動10年物(9月発行分)の金利は1.87%を付け、固定5年物(同)は2.06%と2%を超える金利水準に達していずれも過去最高を記録した。これはメガバンクの定期預金の年1%を上回る高い金利水準となっており、「高齢者を中心に信用度が高い国債人気は急速に盛り上がっている」(メガバンク関係者)という。こうした人気で個人向け国債は順調に消化されており、今年度は過去最多だった05年の7.2兆円も上回る水準まで発行額が増える見通しだ。
超低金利時代の個人向け国債を巡る市場は大きく違った。当時の国債には最低保証の年0.05%の金利しか付かず、金融市場では「国債金利は誤差の範囲」と笑いものにされていた。その国債も今では人気商品に様変わりしたが、国債の保有割合を見ると、個人の保有比率はごく僅かに過ぎない。
今年3月末時点の国債保有者を見ると、47.9%が日銀で半分近くを占めている。次は生保・損保などの機関投資家が15.3%、3位が銀行など金融機関の14.8%となっている。海外勢も8.1%と保有比率を徐々に高めているが、個人の保有比率は全体のわずか2%に過ぎない。このため、政府は個人向けの国債に税制優遇措置を導入することで、個人の購入促進を目指す構えだ。
すでに政府内では、国債を新NISAの対象に加える方向で検討が進められている。現在の新NISA対象の金融商品は、国内外の株式や投資信託(投信)に限られており、新NISAを活用するのも若い世代が中心だという。
そして新NISAで集められた個人の投資資金は、高い利回りを求めて米国株など海外の金融商品に流れており、財務省からは「なぜ、海外の金融商品を買うのに日本が減税しなければならないのか」との不満も噴出している。こうした事態を受けて個人向け国債を新NISAの対象商品に追加することで、個人の購入に弾みを付けようとする動きが強まっている。
しかし、国債の税制優遇に対して与党では慎重論も根強い。「国債は銀行預金に近い性質があり、それを新NISAの対象にすれば、預金との格差がさらに広がる」(自民党中堅議員)との見方からだ。
また、新NISAは政府が進める「貯蓄から投資へ」という方針の下で導入されたが、そこに国債が加われば、「国債の利子や売却益が非課税となり、税金の減収分を国債で賄うことになりかねない」(政府関係者)と危惧する声も。
何より個人向け国債が税制優遇されれば、地方の金融機関で一斉に資金シフトが起きかねない。ニッセイ基礎研究所の試算によると、国債を新NISAなど税制優遇の対象にした場合、「10年間で100兆円程度が預貯金から国債に移動する可能性がある」と予測している。これは家計が保有する約1100兆円の現預金の1割近くに相当する。それだけ大規模な資金シフトが発生すれば、地方銀行や信用金庫にとって深刻な影響が出るのは必至だ。特に地方の富裕層は地元金融機関に多額の定期預金を預けているケースが多く、それが一気に国債に資金流出すれば、経営体力が弱い地銀などは統合される恐れもある。
地銀の下位20行は要警戒
一方で地銀や信用金庫などの地方金融機関にとって、個人向け国債は決して魅力的な商品とは言えない。地銀や信金なども国債を販売しているが、金融機関は購入時に一定の手数料を購入者から得られるだけで、その後の収入はない。また、国債は厳格に管理されており、継続した顧客管理にはシステム投資も欠かせない。「少ない収入の割に費用がかかる」(銀行関係者)とされる。それなら地元の富裕層に割高な手数料が得られる投信を販売していた方がメリットは大きいという。
銀行業界では個人の預金が預金全体に占める比率は、メガバンクで4~5割、地銀では7割近くに達するとされる。これは信金などでも同水準だ。銀行の定期預金金利にも影響されるが、今後も国債金利が定期預金よりも1%高い金利差が続けば、預金から国債への資金シフトが発生し、地銀の金融システムにも重大な支障が生じかねない情勢である。
地銀の今年3月末の決算を見ると、債券価格の下落(金利は上昇)で含み損が拡大しており、地銀97行の「債券等関係損益」は合計で約1兆1500億円の赤字で、1年前に比べて2.4倍も急増している。特に9月に入ると長期金利は一時3%台に乗せた。これに伴って地銀が保有する債券の評価もさらに下落して含み損も膨らんでおり、「地銀の下位20行は要警戒の経営状態にある」(金融庁関係者)とされる。
このため銀行業界の危機感は強く、自民党の金融関係議員らに対し、国債の税制優遇阻止に向けて働きかけを始めた。ある自民党中堅幹部は「国債を税制優遇するのは極めて異例な措置。金融システムにも影響を与える可能性があるが、今は首相側と意見調整ができない」と嘆いており、今後の協議は難航しそうだ。