セブン&アイ/決めきれない伊藤順朗会長に嫌気/「ソフトバンクと資本提携」も尻すぼみ?
2026年9月号 BUSINESS


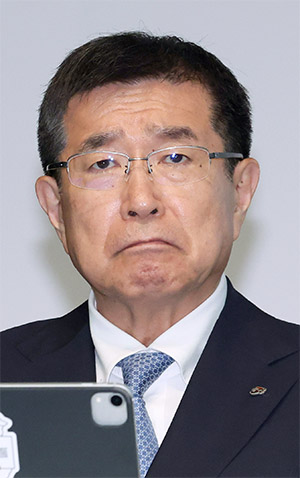
創業家出身の伊藤順朗会長
Photo:Jiji
「ちょっと恥ずかしいですよね」
8月上旬、セブン&アイ・ホールディングスの取引銀行幹部は苦笑した。約1週間前、セブン&アイが検討していたポーランド最大手のコンビニチェーン「ジャプカ」への出資見送りを発表したことへの感想だった。この案件は7月16日、日本経済新聞電子版がいち早く報じた。セブン&アイは交渉の事実を認め、リリースに「開示すべき事項を決定した場合には、速やかに公表してまいります」と記した。これは俗に、報道内容を事実上認め、機関決定後に正式発表する際の常套句である。
セブン&アイは7月1日付の組織改編で、グローバル展開の要となる国際事業統括室を新設し、ジャプカ受け入れの態勢を整えていた。買収入札の締め切りは17日早朝(日本時間)。同社は余裕をもって吉報を待っていた。ところが、ジャプカ側から「別の交渉相手がセブン&アイを上回る条件を提示した」との意外な連絡が入った。慌てたセブン&アイは買収価格を引き上げるなど再交渉に臨んだが、結局、「セブン&アイのステークホルダーの最善の利益に資する条件には至らなかった」として交渉を打ち切った。
反転攻勢の好機を逃す
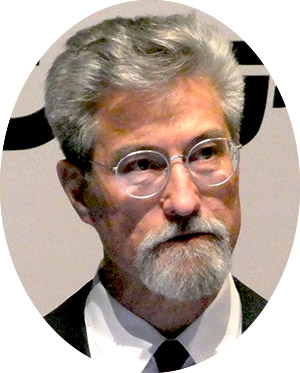
デイカス社長は相変わらず不機嫌?(写真/宮嶋巌)
セブン&アイをさらに落胆させたのは、カナダの同業アリマンタシォン・クシュタール(ACT社)が約1兆3000億円でジャプカを完全買収すると伝えられたことだ。ACT社といえば、2年前の夏にセブン&アイへ買収を提案し、昨年夏に取り下げた企業である。セブン&アイにしてみれば、「トンビならぬフクロウ(ACT社のトレードマーク)に油揚げをさらわれた」格好だ。
そんなセブン&アイに、久しぶりの明るいニュースが7月31日に発表された。通信大手ソフトバンク、QR決済のPayPay、三井住友カードの3社が各1000億円、計3000億円を出資し、IDの統合やポイント連携、AIを活用した店舗運営・供給網の効率化を目指す戦略的提携である。著名企業がそろい踏みする華やかな発表になるはずだったが、記者会見は見送られた。
多くのメディアがいぶかしむなか、8月4日のソフトバンクの第1四半期の決算発表で宮川潤一社長は、「熊本地震が起きたばかりで、この時期に我々がお祭り騒ぎをするわけにはいかない」と理由を説明した。しかし、セブン&アイ関係者は「地震発生前から、スティーブン・デイカス社長は会見への登壇に乗り気ではなかった」と明かす。
なぜか。自力での企業価値向上に行き詰まり、今回の資本業務提携が「苦肉の策ではないか」と問われることを嫌ったためだという。
資本業務提携は、セブン&アイが反転攻勢に出る好機のはずだった。だが、同社にはもう一つ触れられたくない問題があった。創業家の存在である。
実は、提携と同じ時期に、創業家による自社株取得が検討されていた。創業家は2年前、ACT社から買収提案を受けた際にMBO(経営陣による買収)を主導したものの、資金調達が進まず断念した経緯がある。捲土重来を期し、セブン&アイの約6000億円規模の新株予約権を活用する準備を進めていたが、前回同様、創業家出身で会長の伊藤順朗氏が巨額の負債を抱えることに二の足を踏んだのだった。6月頃のことだという。あるセブン&アイ幹部は「創業家はいつもそうだ。決めきれない」と天を仰いだ。
ソフトバンク側は、創業家とデイカス氏の力関係に神経を尖らせた。今回の資本業務提携は2月頃から協議が本格化し、当初は3社合計4000億円の出資を前提としていた。実現すれば、3社の持ち分は創業家の資産管理会社・伊藤興業が保有するセブン&アイ株(9.16%)にほぼ並び、創業家を刺激するおそれがあった。そこで出資額を1000億円減らし、3社合計の持ち分を6.39%にとどめた。
ソフトバンクの宮川社長が決算会見で「経営に口を出すための株保有ではないため、2%でも多いくらいだと考えている」と述べた背景には、こうした事情がある。
しかし、思惑の異なる資本業務提携に投資家の反応は冷淡だった。セブン&アイの株価はほとんど動かなかった。デイカス社長は、提携発表後も相変わらず不機嫌だという。ACT社が2年前に提示した買収価格は1株18.19ドル。当時の為替相場では1株2600~2700円に相当した。セブン&アイ経営陣はこれを「著しく過小評価している」として拒否し、自主独立経営を選んだ。ところが現在の株価は、当時の提示額を2~3割程度下回る水準にある。
これは、セブン&アイが説得力のある成長戦略を描けていないことの証左でもある。本業の日米のコンビニ事業をてこ入れしているものの、精彩を欠く。とりわけ、利益の源泉であるセブン−イレブン・ジャパンに往年の輝きはない。
27年2月期第1四半期の国内コンビニ事業の営業利益は522億円で、前年同期比4.2%減だった。米国コンビニ事業は880億円と2.3倍に伸びたが、主因はガソリン価格の高騰に伴う粗利改善だった。デイカス社長は「変革に向けた戦略の着実な実行により、順調な進捗を示す内容になりました」とコメントしたが、アナリストの評価は厳しい。古手のアナリストは「本業の小売りは道半ばだ。現実を直視していない」と突き放す。
株価低迷は、喫緊の課題である企業防衛にも暗い影を落とす。関係者がとりわけ神経を尖らせているのがACT社の動向だ。米系投資銀行の周辺では、「ACT社はセブン&アイ買収を諦めていない」とみる関係者が少なくない。ACT社はフードサービスによる小売り粗利の改善などで業績が回復し、株価も上昇基調にあるため、資金調達余力が高まっている。セブン&アイの米国事業とは利益の質が異なる。
ACTに怯え本業も迷走
ACT社が昨年7月に買収提案を取り下げた背景には、業績悪化を懸念した投資銀行が資金供給を渋ったこともあった。現在、その懸念は薄れている。2年前に比べて1割前後も円安が進んでおりACT社には追い風だ。
ACT社の動向に怯える一方、国内外の本業立て直しも遅れる。セブン&アイは、まさに内憂外患の中で迷走している。国内コンビニでは1店舗当たり利益が前年を下回り、加盟店主の暮らしは厳しさを増している。7月には、セブン−イレブンの一部店舗で、オーナーや従業員による人気商品の買い占め・転売が発覚した。SNS上では「生活が苦しいので、転売はボーナスや福利厚生のようなものだ」と開き直るかのような投稿も散見された。
消費者の評価も厳しい。サービス産業生産性協議会の日本版顧客満足度指数・コンビニ部門で、セブン−イレブンは知覚品質、推奨意向、顧客満足、ロイヤルティ、感動指標など9項目すべてでランキング外だった。各指標の上位には、北海道のセイコーマート、ローソン、デイリーヤマザキが名を連ねる。数年前のセブン−イレブンでは考えにくかった結果である。
いまセブン−イレブンに求められているのは、おにぎりや弁当、惣菜といった商品の競争力を高め、接客を改善し、コンビニの基礎を築き直すことだ。その土台があってこそ、デジタルを活用した未来型コンビニを目指す今回の資本業務提携も実を結ぶ。前社長の井阪隆一氏の時代からガバナンス強化を掲げて著名人を社外取締役に据えているが「やってる感ばかりで結果が出ない」と手厳しい声が聞こえてくる。加盟店歴40年を超えるオーナーは、こう語る。「鈴木敏文さん(5月18日死去、享年93)の四十九日が過ぎてから、こんな話が明らかになった。鈴木さんなら、どう思うだろうか」――。